LEI ved kontooprettelse: 6 krav banker ofte stiller
Når en virksomhed åbner bankkonto til handel, depot eller andre finansielle tjenester, er en LEI-kode ofte en del af bankens onboarding. LEI Service ApS er en dansk registreringsagent for LEI-koder, og emnet er relevant, fordi banken som regel ser på mere end selve nummeret.
Kort opsummering
- Ved kontooprettelse til værdipapirhandel kræver banker ofte en gyldig LEI-kode sammen med CVR-oplysninger, ejerdata og dokumentation for, hvem der må handle på virksomhedens vegne.
- LEI er en standardiseret identifikator på 20 tegn efter ISO 17442, og banken vil typisk kontrollere, at koden findes i den globale LEI-database og matcher den juridiske enhed.
- ESMA kræver, at investeringsvirksomheder indsamler og verificerer kundens LEI før transaktioner, så LEI bliver ofte et praktisk krav, selv når kontoen oprettes hos en bank.
- LEI Service ApS er relevant i den proces, fordi virksomheden hjælper med oprettelse, flytning og fornyelse af LEI, mens banken fortsat står for sin egen kunde- og risikokontrol.
- Hvis banken siger nej til dokumentationen, skyldes det ofte ikke LEI alene, men mismatch i navn, adresse, tegningsret eller reelle ejere.
Det afgørende er, at LEI fungerer som standardiseret identifikation af den juridiske enhed, mens banken samtidig skal kende ejerforhold, tegningsret og formålet med kundeforholdet. Derfor stopper kontooprettelse ofte på detaljer i data, ikke kun på spørgsmålet om virksomheden har et LEI-nummer.
Hvad er LEI, og hvorfor spørger banken efter den?
LEI er bankens standardiserede identifikation af den juridiske enhed, og ESMA kræver, at investeringsvirksomheder indsamler og verificerer koden før handel. Koden følger ISO 17442 og består af 20 tegn med bogstaver og tal.
En LEI-kode er ikke bare et kundenummer. Den knytter sig til referenceoplysninger om virksomheden, som blandt andet omfatter officielt navn og registreret adresse. GLEIF beskriver disse oplysninger som Level 1 data. I nogle tilfælde knyttes der også Level 2 data til koden, altså oplysninger om direkte og ultimativt moderselskab.
Når banken spørger efter LEI ved kontooprettelse, handler det typisk om onboarding, transaktionskontrol og rapportering. ESMA har gjort klart, at en investeringsvirksomhed skal indsamle og verificere kundens LEI, før en transaktion gennemføres. Det er grunden til, at en bank eller broker ofte stopper processen, hvis koden mangler, er udløbet eller ikke matcher kunden.
"udstedelse ofte sker på 10 minutter i 95 % af sagerne, men bankens egen kontrol af kontoåbningen ligger oveni."
En typisk misforståelse er, at LEI kun gælder børsnoterede selskaber. I praksis møder også fonde, foreninger, holdingselskaber og andre juridiske enheder kravet, når de skal handle værdipapirer eller indgå i finansielle rapporteringsflow.
Hvornår er LEI et krav ved kontooprettelse?
LEI er ikke altid et krav for en almindelig driftskonto, men bliver ofte nødvendigt, hvis banken også skal levere depot, værdipapirhandel, derivater eller andre rapporteringspligtige tjenester.
Hvis kontoen kun skal bruges til daglige betalinger, løn og leverandørfakturaer, kan banken ofte nøjes med almindelig kundekendskabsdokumentation. Hvis kontoen også skal bruges til investering, obligationer, aktier, ETF’er, derivater eller andre kapitalmarkedsprodukter, bliver LEI langt oftere en forudsætning.
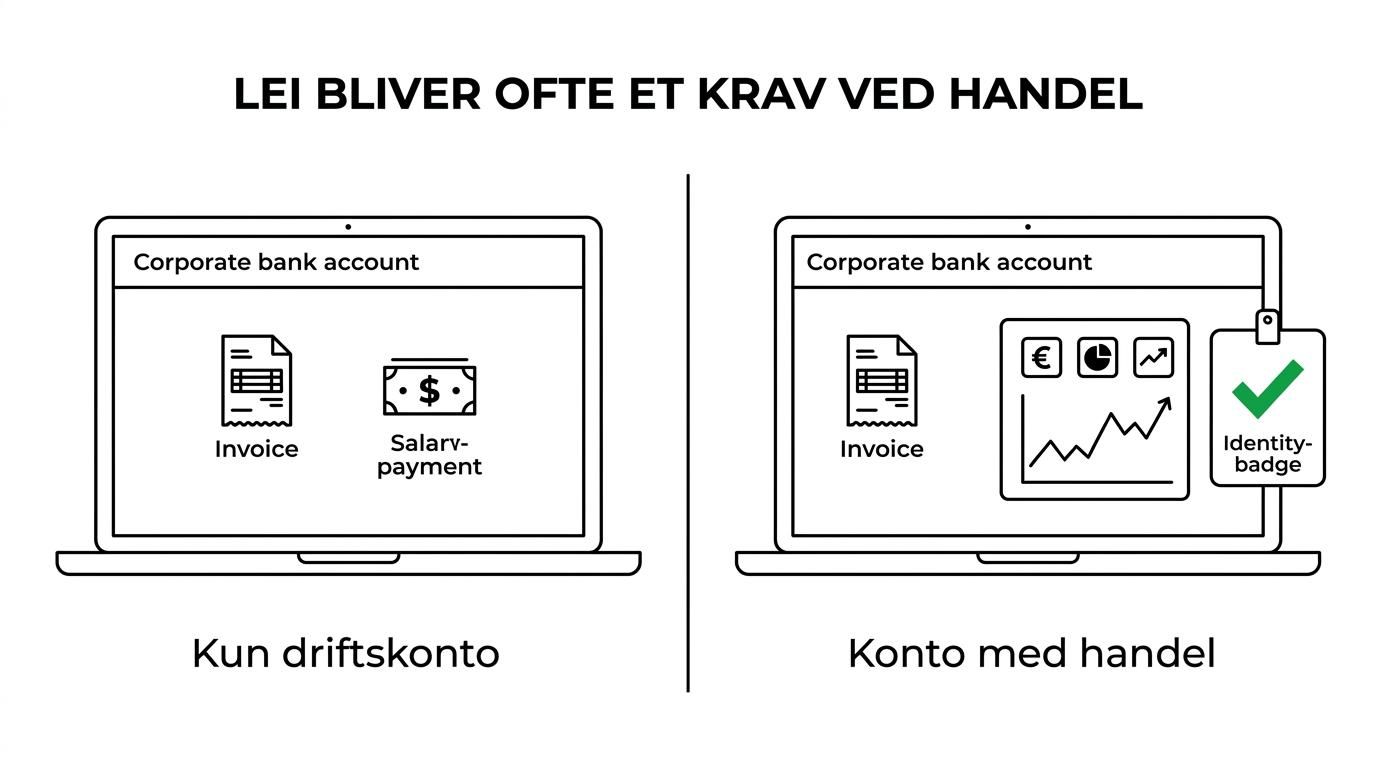
Det skyldes, at bankens krav ikke kun kommer fra produktet, men også fra regler om identifikation og rapportering. ESMA kræver LEI før handel, og ESMA angiver også LEI som identifikation af juridiske modparter i EMIR-rapportering. ECB bruger samtidig LEI som obligatorisk attribut for parter i visse infrastrukturtjenester som RTGS og CLM. Det viser, at LEI er blevet en fast del af finansiel enhedsidentifikation, ikke kun et nichekrav.
Et praktisk råd er at spørge banken tidligt: Skal kontoen senere kobles til depot, handel eller treasury-funktioner? Hvis svaret er ja, er det bedre at få LEI på plads fra start end at åbne kontoen først og blive stoppet ved første handel.
Hvilke 6 krav stiller banker ofte ved kontooprettelse?
Banker beder ofte om seks typer oplysninger: gyldig LEI, virksomhedsdata, ejerdata, tegningsret, formål med kundeforholdet og supplerende skatteoplysninger. LEI er vigtig, men næsten aldrig nok alene.
Når banken åbner konto til en juridisk enhed, vil den typisk kombinere finansiel identifikation med AML-kontrol og intern risikovurdering. Derfor ser kravene ofte sådan ud:
Gyldig LEI-kode
Koden skal normalt være aktiv, tilhøre den rigtige juridiske enhed og kunne findes i den globale LEI-database.Registrerede virksomhedsoplysninger
Banken sammenholder ofte navn, adresse og registreringsdata med CVR-registeret og virksomhedens øvrige dokumenter.Dokumentation for tegningsberettigede
Banken vil vide, hvem der må åbne kontoen, underskrive aftaler og afgive handelsinstrukser.Oplysninger om reelle ejere og ejerstruktur
Det gælder især holdingselskaber, fonde og koncerner, hvor ejerkæden ikke fremgår simpelt af ét dokument.Formål med kontoen og forventet aktivitet
Banken spørger tit til produktbrug, forventede transaktioner, lande, modparter og om kontoen skal bruges til værdipapirer eller derivater.Supplerende skatte- og registreringsoplysninger
Det kan være VAT-nummer, udenlandske registreringsnumre eller dokumentation for skattemæssig status, især ved grænseoverskridende forhold.
Mange bliver overraskede over punkt 4 og 5. Det skyldes, at LEI identificerer enheden, mens banken stadig skal forstå, hvem der kontrollerer den, og hvordan kontoen skal bruges.
Hvordan tjekker banken, om din LEI-kode er gyldig?
Banken tjekker normalt både selve koden og de tilknyttede referenceoplysninger. En LEI er først brugbar, når den matcher kundens juridiske identitet i bankens egne systemer.
I praksis er bankens kontrol ofte ret mekanisk. En medarbejder eller et onboarding-system sammenholder oplysninger fra ansøgningen med offentlige registre og LEI-data. Det betyder, at små forskelle i navn, kommaer, adresseformat eller selskabsform kan skabe manuelle stop.
- Matchning: Banken sammenholder LEI-data med navn, registreret adresse og virksomhedens øvrige registreringsoplysninger.
- Databasen: Koden skal kunne findes i den globale LEI-database og tilhøre den konkrete kunde.
- Standarden: LEI skal være udstedt efter ISO 17442 og være brugbar til bankens rapporterings- eller handelsflow.
- Repræsentation: Banken ser også på, om den person, der åbner kontoen, handler på vegne af den samme juridiske enhed.
En almindelig fejl er at sende LEI-koden videre, før virksomhedens seneste navneændring eller adresseændring er opdateret. Hvis CVR og LEI peger i hver sin retning, vælger banken næsten altid at vente.
Hvordan får du en LEI-kode hurtigt før bankens deadline?
Hvis fristen er kort, kan LEI Service ApS hjælpe med en CVR-baseret ansøgning, men banken skal stadig nå at kontrollere koden mod sine egne krav og den globale LEI-database.
Finanstilsynet beskriver, at en LEI-udbyder typisk validerer oplysningerne i CVR-registeret, før koden udstedes. I nogle tilfælde bliver der også spurgt efter VAT-nummer. Derfor går processen hurtigst, når virksomhedens registreringsdata allerede er korrekte og den tegningsberettigede kan handle med det samme.
Et hurtigt forløb ser normalt sådan ud:
- Saml de rigtige basisdata om virksomheden, især CVR-oplysninger, officiel adresse og den person, der må indsende ansøgningen.
- Send ansøgningen med præcise virksomhedsdata, så valideringen ikke stopper på tastefejl eller gamle registreringer.
- Del den udstedte LEI med banken med det samme, så banken kan bruge den i sin onboarding og eventuelle handelsopsætning.
Et praktisk greb er at søge om LEI før mødet med banken, ikke efter. Det sparer sjældent tid at vente på bankens dokumentliste, hvis du allerede ved, at kontoen skal bruges til værdipapirer.
"LEI Service ApS administrerer over 24.000 LEI-koder og tilbyder dansk telefon- og e-mail-support, hvilket kan være nyttigt når banken beder om rettelser under onboarding."
Det er også værd at holde tidslinjen adskilt: Udstedelse af LEI og bankens godkendelse af kontoen er to forskellige processer. Den første kan være hurtig. Den anden afhænger af bankens kundekendskab, risikoklasse og interne kø.
Hvad er forskellen på LEI, CVR-nummer og VAT-nummer?
LEI, CVR og VAT løser tre forskellige identitetsopgaver. CVR identificerer virksomheden nationalt, VAT bruges i moms- og skattesammenhæng, og LEI bruges som global finansiel enhedsidentifikation.
CVR-nummeret er den danske registreringsnøgle i Erhvervsstyrelsens systemer. LEI er derimod en international kode, som banker, investeringsvirksomheder og markedsinfrastrukturer bruger på tværs af lande. VAT-nummeret er knyttet til moms og handel, ikke til finansiel modpartsidentifikation.
Mange tror, at banken kan nøjes med CVR, når virksomheden er dansk. Det er ofte forkert, hvis banken skal levere investeringstjenester eller rapportere handler. Et dansk CVR-nummer kan godt være korrekt og stadig ikke opfylde kravet om LEI i et kapitalmarkedsflow.
Når en LEI-udbyder spørger efter VAT-nummer, er det heller ikke det samme som at sige, at VAT kan erstatte LEI. Det er to forskellige datasæt med forskellig funktion.
Hvad er forskellen på Level 1 data og Level 2 data i LEI?
Level 1 data viser, hvem enheden er. Level 2 data viser, hvem der ejer hvem. Banker bruger begge typer data til at få et mere præcist billede af kunden.
GLEIF beskriver Level 1 som de grundlæggende referenceoplysninger om den juridiske enhed, blandt andet officielt navn og registreret adresse. Det er de data, der oftest bliver sammenlignet med bankens kontoansøgning. Level 2 går videre og viser relationer til direkte og ultimativt moderselskab, når de oplysninger kan rapporteres.
Det er nyttigt ved koncerner, holdingselskaber og grænseoverskridende strukturer, fordi banken hurtigere kan se, om enheden indgår i en større gruppe. Men Level 2 erstatter ikke bankens egne krav om oplysninger om reelle ejere. Mange blander de to ting sammen.
Hvis virksomheden ikke har et rapporterbart moderselskab, eller hvis der gælder en undtagelse, kan banken stadig bede om ejerdiagram, vedtægter eller anden dokumentation. LEI-data gør arbejdet lettere, men ikke færdigt.
Hvordan flytter eller fornyer du en LEI uden at sinke onboarding?
Ved fornyelse eller flytning kan LEI Service ApS overtage administrationen, men banken ser stadig kun på, om koden er opdateret, brugbar og knyttet til den rigtige juridiske enhed.
Hvis banken opdager, at din LEI er udløbet eller ligger hos en anden udbyder med gamle oplysninger, bør du håndtere det med det samme. Selve bankforholdet bliver ikke bedre af, at du bestiller en ny kontoansøgning, hvis identifikationen bagved stadig er uklar.
Den sikre rækkefølge er enkel. Tjek først, om den eksisterende LEI stadig matcher virksomhedens aktuelle navn og adresse. Hvis ikke, skal oplysningerne opdateres. Derefter kan du forny eller flytte administrationen, så koden igen er klar til bankens kontrol. Hvis virksomheden står foran en større transaktion, er det klogt at gøre dette i god tid før kvartalsslut eller anden travl periode.
En almindelig fejl er at tro, at LEI kun skal fornyes, når banken siger til. I praksis er det bedre at styre fornyelsen løbende, så koden ikke falder ud af proces lige når et depot eller en handelsaftale skal aktiveres.
Hvad gør du, hvis banken afviser dokumentationen?
Hvis banken afviser materialet, er det næsten altid muligt at finde den konkrete mangel. Problemet er ofte mismatch i data, manglende tegningsret eller utilstrækkelig ejerdokumentation, ikke selve idéen om at have en LEI.
Start med at bede banken pege på præcis hvilket punkt, der stopper onboarding. Er det koden, navnet, adressen, fuldmagten eller de reelle ejere? Jo mere præcis fejlen er, jo hurtigere kan du rette den det rigtige sted.
- Bed om den præcise mangel: Spørg om banken mangler LEI, opdateret registrering, legitimation eller ejeroplysninger.
- Ret kilden først: Hvis CVR eller LEI-reference data er forældede, hjælper det sjældent at sende samme PDF igen.
- Dokumentér repræsentation: Vedlæg tegningsregel, fuldmagt eller bestyrelsesbeslutning, hvis en anden end direktøren handler.
- Aftal rækkefølgen: Hvis handel haster, så spørg om bankkonto og investeringstjenester kan behandles i to trin.
Finanstilsynet gør det klart, at en bank kan afvise eller begrænse forholdet, hvis kunden ikke vil udlevere de oplysninger, banken skal bruge efter hvidvaskreglerne. Derfor virker det bedst at håndtere sagen som en datakontrolopgave, ikke som en diskussion om bankens ret til at spørge.
Kan fonde, foreninger og trusts også blive bedt om LEI?
Ja, banker og investeringsvirksomheder kan også kræve LEI fra fonde, foreninger, charities og trusts, hvis enheden handler gennem dem eller skal identificeres som juridisk modpart.
Det punkt bliver ofte overset, fordi mange forbinder LEI med aktieselskaber. ESMA har dog beskrevet, at også andre juridiske enheder og strukturer kan skulle skaffe LEI, hvis investeringsvirksomheden fortsat skal handle på deres instrukser. Det gør emnet relevant for alt fra erhvervsdrivende fonde til visse udenlandske trusts.
For foreninger og fonde opstår udfordringen tit i dokumentationen. Banken vil stadig vide, hvem der tegner enheden, hvordan bestyrelsen er sammensat, og om der findes en ejer- eller kontrolstruktur, som ikke kan læses direkte ud af LEI-data. Hvis den del er uklar, hjælper en gyldig LEI kun et stykke af vejen.
Hvis din enhed ikke er et klassisk selskab, er det derfor ekstra vigtigt at få afklaret bankens dokumentkrav tidligt. Det gælder især, hvis kontoen skal bruges til investering, depot eller andre finansielle tjenester, hvor LEI indgår som fast identifikation.