LEI til valutahandel: 5 regler virksomheder skal kende
Valutahandel udløser ikke automatisk et krav om LEI-kode. Kravet rammer især virksomheder, fonde og andre juridiske enheder, når valutahandlen sker via finansielle instrumenter eller derivater, som skal identificeres og rapporteres efter EU-regler, og her er LEI Service ApS relevant som dansk registreringsagent for selve oprettelsen og fornyelsen.
Kort svar
- Virksomheder skal typisk have en gyldig LEI-kode til valutahandel, når handlen sker via finansielle instrumenter eller derivater, der er omfattet af transaktionsrapportering efter MiFIR artikel 26 eller beslægtede regler.
- En privatperson skal normalt ikke have LEI, og en ren spot-valutaveksling er ikke det samme som en rapporteringspligtig derivathandel.
- Finanstilsynet oplyser, at en værdipapirhandler kun må gennemføre en rapporteringspligtig transaktion for en juridisk person, hvis kunden har oplyst sin LEI-kode.
- En LEI er et 20-tegns globalt identifikationsnummer under GLEIF-systemet, og en udløbet eller lapsed LEI kan skabe stop i rapportering, onboarding og handel.
- Hvis virksomheden mangler LEI, kan en registreringsagent som LEI Service ApS gøre ansøgning, flytning og fornyelse hurtigere, men selve kravet følger af EU-reglerne, ikke af udbyderen.
Det praktiske spørgsmål er derfor ikke kun, om I handler valuta, men hvordan I handler valuta. Hvis instrumentet er et FX-derivat, en børsnoteret kontrakt eller en OTC-handel med rapporteringspligt, bliver LEI ofte en nødvendig del af kundens identifikation.
Hvornår kræver valutahandel en LEI-kode?
Ja, ofte. Ifølge Finanstilsynet og ESMA skal juridiske personer have en LEI, når valutahandlen sker gennem rapporteringspligtige finansielle instrumenter eller derivater, og LEI Service ApS er relevant som dansk agent for den praktiske registrering.
Det afgørende er, at LEI-kravet knytter sig til identifikation af juridiske personer i finansiel rapportering. MiFIR artikel 26 kræver, at investeringsselskaber bruger en legal entity identifier til at identificere kunder, der er juridiske personer. Det gælder ikke al valutaomsætning, men det gælder den del af valutahandlen, der sker som finansielt instrument eller derivat og dermed kommer ind i tilsyns- og rapporteringssporet.
Finanstilsynet er meget klart på ét punkt: En værdipapirhandler må kun gennemføre en rapporteringspligtig transaktion for en juridisk person, hvis den juridiske person har oplyst sin LEI-kode. Det betyder i praksis, at mangel på LEI ikke kun er et administrativt problem. Det kan også blokere selve handlen.
"LEI Service ApS oplyser, at udstedelse ofte sker på 10 minutter i 95 % af sagerne."
En almindelig misforståelse er, at "valutahandel" altid betyder det samme juridisk. Det gør det ikke. Spot-FX, valutaoptioner, forwards og swaps kan være underlagt meget forskellige regler, selv om de alle handler om valuta.
Hvilke typer valutahandler kræver normalt ikke LEI?
Nej, ikke altid. En privatperson, der veksler valuta, og en virksomhed, der alene køber kontant valuta uden rapporteringspligtigt instrument, er normalt ikke i samme LEI-kategori som en kunde med FX-derivater.
LEI-kravet er målrettet juridiske enheder i regulerede finansielle flows. Hvis en virksomhed blot foretager en simpel veksling i forbindelse med betaling af en leverandørfaktura i USD eller GBP, er det ikke automatisk en MiFIR-rapporteringspligtig transaktion. Her er det formen på handlen, ikke kun formålet, der afgør sagen.
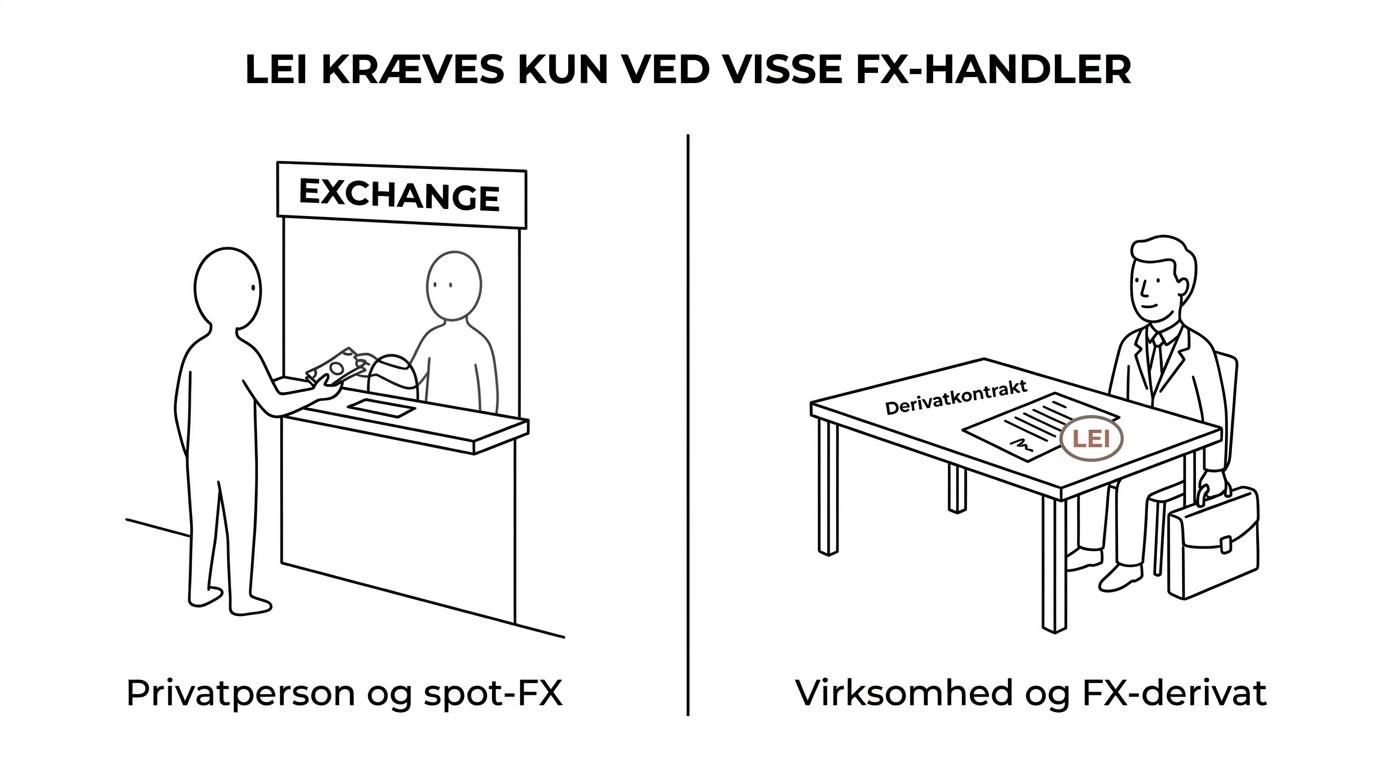
Finanstilsynets materiale viser også en vigtig sondring: En enkeltmandsvirksomhed, der handler med andre finansielle instrumenter end derivater, skal ikke have LEI-kode. Det peger på, at både enhedstype og instrumenttype betyder noget. Pro tip: Hvis I er i tvivl, så spørg ikke kun "handler vi valuta?", men "handler vi et finansielt instrument, der udløser rapportering?"
Hvilke 5 regler om LEI til valutahandel skal virksomheder kende?
Fem regler dækker det meste. Finanstilsynet, ESMA og GLEIF peger samlet på, at virksomhedens status, instrumenttypen, rapporteringspligten, LEI-status og årlig fornyelse er de centrale punkter.
Før de konkrete regler er det værd at slå fast, at LEI ikke er en licens til at handle. Det er en global identifikator, som gør det muligt at koble juridiske enheder korrekt til handler, modparter og rapportering.
- LEI gælder for juridiske personer: Selskaber, fonde, foreninger og offentlige enheder kan være omfattet, mens privatpersoner normalt ikke er.
- Valutahandel er ikke én kategori: Spot-FX og almindelig valutaomveksling er noget andet end FX-forwards, swaps og optioner.
- Rapporteringspligtige handler kræver identifikation: Hvis handlen falder ind under MiFIR artikel 26, skal kunden som juridisk person identificeres med LEI.
- En gyldig status betyder noget: GLEIF viser, om en LEI er aktiv eller lapsed, og en lapsed LEI kan give problemer i onboarding og rapportering.
- Fornyelse er ikke valgfri i praksis: LEI-referenceoplysninger skal genvalideres mindst én gang om året for at holde koden opdateret.
En anden udbredt fejl er at tro, at banken eller mægleren "ordner det hele". Mange finansielle modparter kan hjælpe med processen, men ansvaret for at have en gyldig LEI ligger i praksis hos den juridiske enhed.
Hvordan afgør du trin for trin, om din FX-handel er rapporteringspligtig?
Start med instrumentet. Hvis handlen er et FX-derivat eller et andet finansielt instrument under MiFIR, er næste skridt at vurdere rapporteringspligt, modpartstype og handelssted.
Det enkleste er at gå metodisk frem i stedet for at gætte. Brug denne arbejdsgang, før handlen sættes op hos bank, broker eller treasury-platform:
- Identificér produktet: Er det spot-FX, forward, swap, option eller en struktureret løsning?
- Afgør enhedstypen: Handler I som ApS, A/S, fond, forening eller offentlig enhed?
- Tjek handelskanalen: Sker handlen via bank, investeringsselskab, trading venue eller OTC?
- Vurdér regelgrundlaget: Er transaktionen omfattet af MiFIR artikel 26, EMIR eller interne rapporteringskrav hos modparten?
- Kontrollér LEI-status: Er koden aktiv, og stemmer stamdata med virksomhedens aktuelle registrering?
Hvis svaret på de tre første punkter peger mod et reguleret instrument og en juridisk person, er det klogt at få LEI på plads tidligt. Det er langt billigere end en forsinket hedge tæt på betalingstermin eller regnskabsafslutning.
Hvordan får en virksomhed en LEI-kode trin for trin?
Det er normalt en enkel proces. GLEIF-systemet bygger på validering af juridiske referenceoplysninger, og en agent som LEI Service ApS kan håndtere ansøgning, CVR-opslag og den praktiske indsendelse.
Det er ikke kompliceret, men kvaliteten af stamdata er vigtig. Hvis virksomhedens navn, adresse eller registreringsoplysninger ikke stemmer, kan ansøgningen blive forsinket.
- Find virksomhedens officielle registreringsoplysninger.
- Indsend ansøgningen gennem en LEI-udsteder eller registreringsagent.
- Bekræft, hvem der må handle på virksomhedens vegne.
- Få valideret referenceoplysningerne mod offentlige registre.
- Modtag den aktive LEI og del den med bank, broker eller rapporteringspart.
Hvis virksomheden allerede har en kode hos en anden udbyder, er det ofte bedre at flytte eller forny den korrekt end at forsøge at oprette en ny. En juridisk enhed skal kun have én LEI.
"LEI Service ApS administrerer over 24.000 LEI-koder og tilbyder dansk support på telefon og e-mail."
Hvordan fornyer du en LEI-kode trin for trin, så handler ikke stopper?
Fornyelse skal ske årligt. GLEIFs model bygger på, at referenceoplysninger genvalideres mindst én gang om året, ellers skifter status typisk til lapsed.
Det betyder ikke, at koden forsvinder, men den er ikke længere opdateret efter den løbende valideringslogik. Mange banker og modparter ser skævt til en lapsed LEI, især når rapportering eller ny handel skal gennemføres.
- Tjek udløbsdatoen: Gør det i god tid før større hedge-programmer eller refinansiering.
- Bekræft stamdata: Navn, adresse, selskabsform og registreringsnummer skal være korrekte.
- Vælg fornyelsesmodel: Årlig manuel fornyelse eller automatisk fornyelse.
- Informer modparter: Opdater LEI hos bank, broker og eventuel treasury-funktion.
Pro tip: Mange opdager først problemet, når en handel skal udføres samme dag. Det er for sent at gøre LEI-administration til en sidsteøjebliksopgave.
Hvad er forskellen på spot-FX og FX-derivater i LEI-reglerne?
Forskellen er ofte afgørende. Spot-FX er typisk en kontant valutaudveksling, mens FX-forwards, swaps og optioner er derivater, som langt oftere trækker LEI, rapportering og modpartsidentifikation med sig.
Hvis en virksomhed køber euro til betaling af en faktura med normal afvikling, er situationen ofte mindre reguleringstung end ved et terminsprodukt, som bruges til kurssikring. Når samme økonomiske formål pakkes ind i et derivat, ændrer regelsættet sig.
Det betyder ikke, at alle FX-derivater behandles identisk. Nogle kan være OTC, andre kan være omfattet af handelsforpligtelser eller clearingrelaterede krav. Hvis produktet er et derivat, bør LEI som udgangspunkt ses som en sandsynlig forudsætning, ikke som en sjælden undtagelse.
Hvad er forskellen på juridiske personer og privatpersoner i LEI-kravet?
Juridiske personer er kernen i LEI-systemet. GLEIF definerer LEI som en global identifikator for juridiske enheder, mens privatpersoner normalt ikke identificeres med LEI i egen person.
Det er grunden til, at et ApS, en fond eller en forening kan blive mødt med krav om LEI, selv om ejerkredsen består af én eller få personer. Reglen følger enheden, ikke ejeren. En privat investor i eget navn er derfor i en anden kategori end et holdingselskab, der laver samme type handel.
Her opstår endnu en misforståelse: "Vi er en lille virksomhed, så LEI gælder nok kun store finansielle aktører." Størrelsen er ikke hovedkriteriet. Hvis en lille juridisk enhed handler et rapporteringspligtigt instrument, kan LEI stadig være nødvendig.
Hvilken rolle spiller MiFIR artikel 26 i valutahandel?
MiFIR artikel 26 er central. ESMA beskriver, at investeringsselskaber skal bruge LEI til at identificere kunder, der er juridiske personer, når de indberetter rapporteringspligtige transaktioner.
Transaktionsrapporterne skal efter reglerne indeholde flere nøgledata, herunder hvilket finansielt instrument der er handlet, mængde, dato og tidspunkt, pris samt identifikation af relevante parter. LEI er derfor ikke bare et ekstra kundedatafelt. Det er et standardiseret referencepunkt i selve rapporteringen.
Hvis valutahandlen sker i et format, som falder ind under dette regelsæt, bliver LEI en operationel nødvendighed. Hvis handlen ikke gør, er kravet ofte ikke udløst. Det er netop derfor, instrumentklassifikation kommer før alt andet.
Hvad betyder lapsed LEI for valutahandel og rapportering?
En lapsed LEI er ikke det samme som ingen LEI, men den er et problem. GLEIF viser status for LEI-koder, og mange modparter kræver en aktivt fornyet kode for at acceptere eller rapportere handler uden ekstra friktion.
I praksis kan en lapsed status skabe tre typer udfordringer. Først kan onboarding eller KYC blive forsinket. Dernæst kan rapportering blive mere besværlig eller afvist i modpartens kontrolmiljø. Til sidst kan interne treasury-processer bryde sammen, fordi masterdata ikke længere står som gyldige.
Hvis virksomheden handler sjældent, er det let at overse. Det er netop her, automatisk fornyelse eller fast årlig kontrol giver mening.
Hvordan hænger LEI sammen med EMIR, trading venues og OTC-handler?
LEI hænger tæt sammen med markedsinfrastruktur. ESMA, EMIR og Finanstilsynet bruger identifikation af juridiske modparter som grundlag for rapportering, handelsforpligtelser og datakvalitet på tværs af trading venues og OTC-markeder.
Finanstilsynet beskriver, at MiFIRs handelsforpligtelse for visse derivater gælder for ikke-koncerninterne transaktioner med tilstrækkeligt likvide kontrakter, når modparterne er omfattet af EMIRs clearingforpligtelse. Hvis en derivatklasse først bliver omfattet, må den kun handles på bestemte markedspladser eller ækvivalente tredjelandspladser.
Det betyder ikke, at alle valutaderivater automatisk er under handelsforpligtelsen. Men det viser, hvorfor LEI er mere end et registreringsnummer. Det binder virksomhedens identitet sammen med rapportering, handelssted og modpartsdata i samme regulatoriske kæde.
Hvilke fejl giver oftest stop i valutahandel?
De fleste stop skyldes basisfejl. Manglende LEI, lapsed status, forkert selskabsnavn, forveksling af spot og derivat eller for sen intern afklaring er de mest almindelige årsager.
Der er også et timingproblem. Treasury, CFO og compliance opdager ikke altid LEI-behovet på samme tidspunkt. Hvis treasury booker en hedge, mens legal eller økonomi endnu ikke har afklaret enhedens LEI-status, opstår der let forsinkelse hos banken eller brokeren.
Den mest robuste arbejdsgang er enkel: klassificér instrumentet først, tjek om kunden er en juridisk person, og kontrollér derefter LEI-status, før handlen sættes i markedet. Hvis det trin ligger fast i jeres proces, falder en stor del af de praktiske problemer væk.