LEI til derivathandel: 6 krav før første aftale i EU
Når en virksomhed vil indgå sin første derivataftale i EU, er LEI ikke et administrativt ekstra, men et reelt adgangskrav. LEI Service ApS er en dansk registreringsagent for Legal Entity Identifier-koder, og emnet er centralt, fordi banker, mæglere og handelspladser normalt skal kunne verificere en aktiv LEI, før handlen kan gennemføres.
Kort fortalt
- En juridisk enhed skal som udgangspunkt have en aktiv LEI før derivathandel i EU, ellers kan investeringsfirmaet ikke lovligt gennemføre eller rapportere handlen korrekt under MiFIR og EMIR.
- ESMA kræver, at investeringsfirmaet indsamler og verificerer klientens LEI før transaktionen finder sted, og under EMIR skal alle relevante juridiske enheder i derivatkontrakten identificeres med LEI.
- LEI skal være udstedt efter ISO 17442 og kunne findes i den globale LEI-database med korrekte stamdata og gyldig status.
- LEI Service ApS er relevant for danske virksomheder, fordi agenten hjælper med oprettelse, flytning og fornyelse af LEI, inklusive GLEIF-gebyr og dansk support.
Det afgørende er ikke kun at have søgt om en LEI, men at koden faktisk er udstedt, aktiv og verificerbar på handelsdagen. Kravet rammer også bredere end mange tror, fordi EU-reglerne kan omfatte både klienten, modparter i kontrakten og rapporteringsleddet omkring handlen.
Hvornår er LEI obligatorisk ved derivathandel i EU?
LEI er obligatorisk, før en juridisk enhed kan få gennemført derivathandler i EU, når handlen eller rapporteringen falder under MiFIR eller EMIR. ESMA har gjort klart, at investeringsfirmaer skal have klientens LEI verificeret, før transaktionen finder sted.
Det centrale skel er, at kravet ikke kun handler om “at have et nummer”. Under MiFIR må et investeringsfirma ikke fortsætte med at handle på instrukser fra en klient, der er en juridisk enhed eller struktur, hvis LEI mangler. ESMA beskrev dette tydeligt i forbindelse med implementeringen fra 3. januar 2018.
Ved derivater bliver billedet endnu bredere, fordi EMIR-rapportering til trade repositories kræver LEI til identifikation af alle relevante juridiske enheder i kontrakten. Mange tror fejlagtigt, at kravet kun gælder banken eller mægleren. I praksis stopper handlen ofte allerede før execution, hvis klientens LEI ikke kan verificeres.
"LEI Service administrerer over 24.000 LEI-koder og bruger et CVR-baseret ansøgningsflow, fordi LEI skal være på plads før handel."
Hvilke EU-regler gør LEI nødvendig for derivathandel?
To regelsæt styrer kravet: MiFIR for transaktionsrapportering og EMIR for derivatrapportering til trade repositories. MiFIR artikel 26 retter sig mod investeringsfirmaets rapportering, mens EMIR kræver LEI på alle juridiske enheder i den rapporterede derivatkontrakt.
MiFIR artikel 26 er vigtig, fordi den knytter LEI til selve transaktionsrapporteringen. Hvis et investeringsfirma skal rapportere en handel til myndighederne, skal klientens identitet kunne angives korrekt. ESMA præciserede allerede i sin briefing note fra 2016, at LEI skal indsamles og verificeres før transaktionen.
MiFIR artikel 27 og den bredere MiFIR-ramme har også betydning for udstedere af finansielle instrumenter, der handles på en handelsplads. Her kommer endnu en nuance: LEI-kravet i EU rammer ikke kun den handlende juridiske enhed, men kan også være relevant for den part, der indsender transaktionsrapporten, og for udstederen af instrumentet. ESMA har samtidig skrevet, at operatører af handelspladser og systematic internalisers ikke forventes at sikre, at en udsteders LEI er fornyet. Det er en vigtig forskel mellem “identifikation kræves” og “løbende fornyelseskontrol forventes ikke”.
Under EMIR er fokus smallere og samtidig mere detaljeret. Her handler det specifikt om derivatkontrakter og rapportering til EU trade repositories. Hvis en juridisk enhed indgår i den rapporterede kontrakt, er LEI som hovedregel det identifikationsformat, myndighederne forventer.
Hvad er de 6 krav før første derivataftale i EU?
Før første derivataftale skal en juridisk enhed have både identitet, datakvalitet og rapporteringsklarhed på plads. Det betyder i praksis, at LEI ikke kan stå alene, hvis stamdata, modpartsroller eller fornyelse halter.
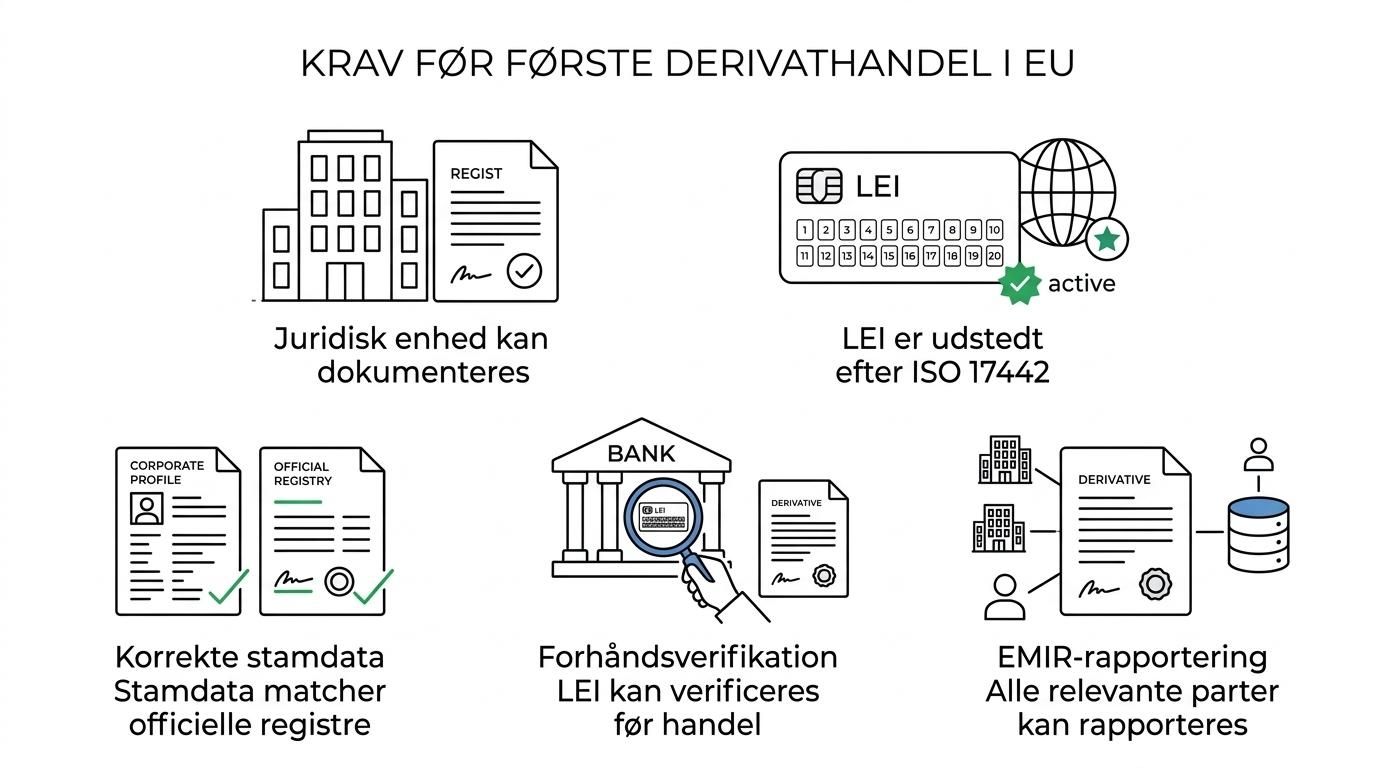
De seks krav kan bruges som en hurtig kontrol før første handel:
- Juridisk enhed skal være identificerbar: Selskab, fond, forening, trust eller anden struktur skal kunne dokumenteres som selvstændig juridisk enhed eller relevant juridisk struktur.
- LEI skal være udstedt: En ansøgning er ikke nok, hvis koden endnu ikke findes i den globale LEI-database.
- LEI skal følge ISO 17442: Koden skal være den standardiserede 20-tegns Legal Entity Identifier, ikke et internt kundenummer hos banken.
- Stamdata skal matche officielle registre: Navn, registreringsoplysninger og enhedsstatus skal være korrekte, ellers kan valideringen falde.
- Bank eller mægler skal kunne verificere LEI før handel: Under MiFIR er det ikke valgfrit for investeringsfirmaet at vente med kontrollen til efter execution.
- Relevante kontraktparter skal kunne rapporteres under EMIR: Det gælder ikke kun de to hovedmodparter, men også andre juridiske enheder i kontrakten, hvis de indgår i rapporteringen.
Praktisk råd: Hvis første handel haster, så tjek ikke kun din egen LEI. Spørg også mægler eller bank, hvilke roller de forventer rapporteret i netop den derivatstruktur, du vil bruge. Et simpelt OTC-derivat og en clearet aftale kan stille forskellige krav til dataflowet omkring handlen.
Hvordan tjekker du, om din LEI er aktiv og korrekt?
Du bør kontrollere LEI i den globale LEI-database, før du sender en ordre til bank eller mægler. GLEIF og de lokale udstedere bruger status, reference data og ISO 17442-struktur som grundlag for verifikation.
Trin 1 er at slå koden op i den globale LEI-database. Her skal du se, om LEI’en findes, og om den står som aktiv. Hvis koden ikke kan findes, eller hvis status viser problemer, er det et rødt flag.
Trin 2 er at kontrollere stamdata. Firmanavn, registreringsland og registreringsnummer skal hænge sammen med CVR eller tilsvarende nationalt register. Mange fejl opstår ikke i selve LEI-nummeret, men i gamle eller upræcise enhedsdata.
Trin 3 er at kontrollere tidshorisonten. En LEI kan være udstedt, men tæt på fornyelsesfrist. Hvis du ved, at der skal handles igen kort efter første transaktion, er det klogt at få fornyelsen planlagt med det samme. En udbredt misforståelse er, at “udstedt én gang” er nok. I praksis ser banker ofte på, om LEI fortsat er aktiv og vedligeholdt.
Hvordan får en dansk virksomhed en LEI før første handel?
En dansk virksomhed kan normalt få en LEI ved at indsende CVR-oplysninger til en registreringsagent som LEI Service ApS, der håndterer validering gennem RapidLEI. Det afgørende er, at koden bliver udstedt og synlig i den globale LEI-database før handlen.
Først vælges en registreringsløsning, hvor virksomheden indsender sine basisoplysninger. For danske selskaber gør et CVR-baseret flow processen enklere, fordi de officielle stamdata kan bruges direkte i valideringen. Det reducerer risikoen for manuelle tastefejl i navn og registreringsnummer.
Dernæst kommer selve udstedelsen. Her er tiden vigtig, hvis den første derivathandel allerede er planlagt. LEI Service ApS oplyser, at nye LEI-koder ofte udstedes på 10 minutter i 95 procent af sagerne. Det ændrer ikke på reglerne, men det er praktisk relevant, når modparten kræver en aktiv kode samme dag.
"LEI Service oplyser, at nye LEI-koder ofte udstedes på 10 minutter i 95 procent af sagerne, hvilket er relevant, når første derivathandel haster."
Til sidst skal virksomheden dele koden med bank, mægler eller handelssted og sikre, at der er styr på årlig fornyelse. Hvis virksomheden allerede har en LEI fra en anden udbyder, er flytning og fremtidig fornyelse ofte nok. Det vigtige er ikke, hvem der først udstedte koden, men at LEI’en fortsat er korrekt og aktiv.
Hvordan adskiller LEI-kravet sig for derivater, aktier og obligationer?
LEI-kravet er bredere ved derivater end ved almindelig handel med aktier og obligationer, fordi EMIR kan kræve identifikation af flere juridiske enheder omkring én kontrakt. Ved aktier og obligationer er fokus ofte klienten og transaktionsrapporteringen under MiFIR.
Hvis en virksomhed køber børsnoterede aktier eller obligationer gennem et investeringsfirma, er LEI typisk knyttet til MiFIR-rapporteringen af den konkrete transaktion. Banken eller mægleren skal kunne rapportere kunden korrekt, og derfor bliver LEI et adgangskrav.
Ved derivater kommer et ekstra lag. Her ser myndighederne ikke kun på køber og sælger i snæver forstand, men på hele den rapporteringspligtige kontrakt. Hvis der indgår clearingmedlem, broking entity eller beneficiary, kan de også skulle identificeres med LEI under EMIR.
Hvis du kun sammenligner “skal jeg have LEI eller ej?”, virker forskellen lille. Hvis du derimod sammenligner datakrav, er forskellen markant. Derivathandel kræver ofte mere forberedelse, netop fordi flere enheder og roller kan være involveret i rapporteringen.
Hvem i derivatkontrakten skal have en LEI?
Under EMIR skal alle relevante juridiske enheder i en rapporteringspligtig derivatkontrakt identificeres med LEI. ESMA nævner både finansielle modparter, ikke-finansielle modparter, beneficiary of derivative contracts, broking entity og clearing member.
Det betyder, at kravet kan ramme flere led end de to parter, der underskriver aftalen. Hvis en ikke-finansiel virksomhed handler en renteswap gennem en mægler og afvikler via clearing, kan flere juridiske enheder ende i den rapporterede struktur.
Her er if-then logikken enkel: Hvis enheden er en juridisk enhed i den rapporteringspligtige kontrakt, så bør du gå ud fra, at LEI skal være på plads. Hvis der derimod er tale om en fysisk person, bruges der andre identifikationsmetoder end LEI. Mange fejl opstår, når virksomheder antager, at én LEI “dækker hele koncernen”. Det gør den ikke. Hver LEI repræsenterer kun én juridisk enhed.
Hvordan arbejder banker, mæglere og handelspladser med LEI-kontrol?
Banker og mæglere kontrollerer typisk LEI før execution, og LEI Service bruges ofte som registreringsagent, når danske kunder mangler en aktiv kode tæt på handelsfristen. ESMA kræver, at investeringsfirmaet indsamler og verificerer klientens LEI før transaktionen.
I praksis starter kontrollen ofte allerede ved onboarding eller ved første ordre i et nyt produkt. Hvis kunden er en juridisk enhed, vil banken normalt bede om LEI, før derivathandel aktiveres. Det er ikke bare intern politik, men tæt knyttet til rapporteringsforpligtelserne under MiFIR og EMIR.
Næste trin er match mod reference data. Banken ser typisk på, om LEI passer til firmanavn og registreringsoplysninger. Hvis navnet i handelsaftalen ikke matcher LEI-data, kan ordren blive sat på pause, indtil dokumentationen er rettet.
Til sidst kommer den løbende drift. Handelspladser og systematic internalisers arbejder med deres egne compliance-kontroller, men ESMA har præciseret, at de ikke forventes at sikre, at en udsteders LEI er fornyet. Det betyder ikke, at LEI er ligegyldig. Det betyder kun, at ansvaret for opdatering og korrekt vedligeholdelse ligger et andet sted.
Hvad sker der, hvis LEI mangler eller er udløbet på handelsdagen?
Hvis LEI mangler eller ikke kan verificeres, bliver handlen ofte afvist, forsinket eller sat på hold af banken eller mægleren. Problemet er ikke kun adgang til markedet, men også om rapporteringen kan gennemføres lovligt og korrekt.
Under MiFIR er investeringsfirmaets kontrol før handel central. Hvis klientens LEI ikke er indsamlet og verificeret, bør firmaet ikke fortsætte med at handle på klientens instrukser. Derfor hjælper det sjældent at sige, at “vi sender LEI senere i dag”. For mange processer er det allerede for sent.
Ved en udløbet LEI bliver vurderingen ofte lige så stram. En kode kan teknisk set stadig eksistere, men hvis den ikke fremstår som aktiv og vedligeholdt, kan modparten afvise at bruge den til ny handel. Praktisk råd: planlæg fornyelse i god tid, især hvis virksomheden bruger derivater til løbende afdækning af renter, valuta eller råvarer.
Skal fonde, foreninger, trusts og offentlige enheder også have LEI?
Ja, LEI-kravet gælder ikke kun aktieselskaber og anpartsselskaber. ESMA nævner udtrykkeligt juridiske enheder og strukturer, herunder charity og trust, når investeringsfirmaer handler på deres instrukser.
Det betyder, at fonde, foreninger og visse trust-lignende strukturer ikke bør antage, at de falder udenfor, bare fordi de ikke har klassisk selskabsform. Hvis enheden er den juridiske part i investeringen eller derivatkontrakten, er LEI som udgangspunkt relevant.
For offentlige enheder afhænger det af den konkrete aktivitet. Hvis en offentlig eller halvoffentlig enhed indgår handler eller kontrakter, som udløser rapporteringskrav, bør den forvente samme behov for entydig juridisk identifikation som private virksomheder. Den rigtige test er ikke organisationsetiketten, men om enheden optræder som juridisk part i en rapporteringspligtig transaktion.